Creatis - Le Pouvoir d'Agir
- 4,0
- Note
- 50.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand on cherche une application financière, la vraie question n’est pas seulement de savoir si elle est gratuite ou bien notée. Il faut surtout comprendre si elle correspond à sa manière de gérer son argent : suivre ses dépenses au quotidien, préparer un projet, surveiller un crédit ou simplement retrouver une vue plus claire de sa situation. C’est dans ce contexte que j’ai testé Creatis - Le Pouvoir d'Agir, une application de finance développée par Creatis S.A. Elle se présente comme un outil consacré à la gestion budgétaire et aux crédits, avec une approche qui m’a semblé plus ciblée qu’un simple carnet de dépenses.
Mon avis est plutôt favorable pour les personnes qui ont déjà un lien avec l’univers Creatis ou qui veulent réunir le suivi de leur budget et celui de leurs crédits dans un même espace. En revanche, je ne la conseillerais pas automatiquement à quelqu’un qui cherche une application généraliste capable de remplacer un tableau de comptes, une banque mobile et un outil d’analyse très détaillé. Son intérêt vient justement de son positionnement : elle cherche à aider à reprendre la main sur des décisions financières concrètes, pas à devenir un tableau de bord universel pour chaque aspect de la vie quotidienne.
Ce que je regarde avant de choisir une application financière
Avant d’installer une application de ce type, je commence par distinguer trois besoins. Le premier est le suivi courant : savoir ce qui entre, ce qui sort et ce qui reste réellement disponible. Le deuxième concerne les engagements plus longs, notamment les remboursements et les crédits. Le troisième est la capacité à agir, c’est-à-dire passer d’un constat à une décision compréhensible. Une application peut être très jolie et pourtant peu utile si elle ne m’aide pas à répondre à la question : « Que puis-je faire maintenant ? »
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Creatis - Le Pouvoir d'Agir m’a paru intéressante surtout sur le deuxième et le troisième point. Son nom et son orientation la placent du côté de la gestion budgétaire et des crédits, plutôt que dans celui d’une application de dépenses minimaliste. Cela change la façon dont je l’évalue. Je ne lui demande pas forcément de remplacer toutes mes habitudes financières ; je regarde plutôt si elle m’aide à mieux comprendre un budget lié à des remboursements, à préparer une décision ou à garder une vue plus structurée sur mes engagements.
Le contexte de confiance compte aussi. L’application est gratuite et classée PEGI 3, ce qui la rend accessible dans un cadre familial très large, même si les décisions financières restent évidemment celles d’un adulte. Elle a été publiée le 7 août 2019, et sa présence dans les usages est déjà visible avec plus de cinquante mille installations. Sa moyenne de 4,0, construite sur plusieurs dizaines d’évaluations et de retours, donne une impression globalement positive sans me faire oublier qu’une note moyenne ne remplace pas l’adéquation avec mon besoin personnel.
Je conseille donc de ne pas l’installer uniquement parce qu’elle est gratuite. Le bon critère consiste à se demander si l’on veut une application orientée vers la compréhension de son budget et de ses crédits, ou si l’on cherche plutôt une solution bancaire complète, un outil de comptabilité personnelle très poussé ou un gestionnaire de dépenses partagé. Cette distinction évite une déception fréquente : télécharger une application adaptée à un autre problème que le sien.
Une prise en main qui doit servir une décision
Dans mon utilisation, je trouve plus pertinent de commencer par une situation précise plutôt que de vouloir tout organiser en une seule fois. Par exemple, je peux ouvrir l’application avec l’objectif de comprendre le poids d’un remboursement dans mon budget mensuel. Cette méthode m’aide à éviter le piège du remplissage mécanique. Je ne cherche pas à saisir chaque détail dès la première session ; je cherche d’abord à obtenir une lecture utile de ma situation.
Un conseil pratique consiste à utiliser les informations de l’application comme point de départ pour une revue régulière. Une fois par semaine ou au moment de recevoir ses revenus, on peut vérifier ce qui a changé, repérer une dépense qui déséquilibre le mois et réfléchir à une action réaliste. Cette habitude est plus efficace que de consulter l’écran seulement lorsqu’un problème apparaît. La valeur d’un outil budgétaire vient souvent de la régularité, pas de la quantité de données accumulées.
Ce que Creatis apporte réellement dans la vie quotidienne
Le principal avantage que je retiens est la cohérence entre le budget et le crédit. Dans beaucoup d’outils généralistes, les remboursements sont traités comme une dépense parmi d’autres. C’est pratique pour faire des additions, mais cela ne montre pas toujours le caractère fixe, prioritaire et durable d’un engagement. Une application centrée sur la gestion budgétaire et les crédits peut aider à regarder cette charge avec davantage de sérieux, notamment lorsqu’on prépare un achat ou que l’on cherche à réduire la pression sur son budget.
Imaginez une situation très ordinaire : après le versement du salaire, une personne paie son logement, ses factures et plusieurs mensualités. Il lui reste une somme qui semble confortable, mais les dépenses variables du mois précédent ont montré que cette marge disparaît rapidement. Avec Creatis, l’intérêt n’est pas seulement de constater que le budget est serré. C’est de replacer les crédits dans l’ensemble de la situation, puis de décider si un achat supplémentaire est raisonnable, si une dépense peut être reportée ou si une réorganisation devient nécessaire.
Le point fort est de transformer une impression floue en sujet de décision. Beaucoup de personnes savent qu’elles dépensent trop, mais ne savent pas quelle dépense examiner en premier. En plaçant le budget et les crédits au centre, l’application peut servir de support à une discussion personnelle ou familiale. Elle ne prend pas la décision à ma place, et c’est préférable : elle m’aide à voir les éléments importants avant d’agir.
Autre usage intéressant : préparer un rendez-vous ou une réflexion avant de contacter un organisme financier. Je peux revoir mes revenus, mes charges et mes remboursements afin d’arriver avec une situation plus claire. Cela ne remplace pas un conseil professionnel et ne garantit aucune solution, mais cela évite de parler de mémoire. Pour moi, c’est un bénéfice concret souvent sous-estimé : une meilleure préparation permet de poser des questions plus précises et de repérer plus vite ce que je ne comprends pas.
Trois habitudes qui rendent l’outil plus utile
La première consiste à séparer les dépenses exceptionnelles des charges que l’on peut réellement supporter chaque mois. Une dépense ponctuelle peut donner une image trompeuse du budget si elle est interprétée comme une nouvelle capacité permanente. Je recommande donc de regarder les tendances sur plusieurs périodes plutôt que de tirer une conclusion après un seul mois particulièrement favorable ou difficile.
La deuxième est de tester une décision avant de la prendre. Si je réfléchis à un achat financé, je peux d’abord observer comment mon budget réagit à la mensualité envisagée, au lieu de me concentrer uniquement sur le montant total de l’achat. Ce raisonnement est plus proche de la vie réelle : ce sont les sommes qui sortent régulièrement qui déterminent souvent la marge disponible au quotidien.
La troisième est de conserver une marge de sécurité mentale. Même lorsque les calculs semblent équilibrés, un budget sans espace pour les imprévus reste fragile. L’application peut m’aider à visualiser mes engagements, mais je dois garder une réserve pour les dépenses irrégulières. C’est une limite importante de tous les outils budgétaires : ils organisent les informations, mais ils ne connaissent pas les événements qui surviendront le mois prochain.
J’apprécie également le fait que le développeur soit clairement identifié : Creatis S.A. Pour une application financière, cette identification est plus rassurante qu’un outil anonyme trouvé au hasard. Elle ne dispense pas de lire attentivement les écrans et les conditions d’utilisation, mais elle donne un repère avant de confier son attention à une solution liée à des sujets sensibles.
Les limites à garder en tête
La première limite est son orientation. Si mon objectif est de suivre précisément plusieurs comptes bancaires, de gérer des dépenses avec des colocataires, de construire des graphiques très détaillés ou de tenir une comptabilité personnelle complexe, je peux trouver des applications spécialisées plus adaptées. Une solution généraliste de budget peut offrir davantage de souplesse pour catégoriser chaque achat, tandis qu’une application bancaire sera souvent plus naturelle pour consulter directement les opérations d’un compte.
La deuxième limite concerne les attentes liées à l’automatisation. Je préfère ne pas supposer qu’une application financière va comprendre parfaitement ma situation sans intervention. Les catégories, les charges variables et les projets personnels demandent toujours un peu de vérification. Si je veux un résultat instantané sans relire les informations ni réfléchir à mes habitudes, je risque de trouver l’expérience moins satisfaisante.
La troisième limite est comportementale. L’application peut présenter une situation, mais elle ne peut pas m’empêcher de dépasser mon budget ni choisir à ma place entre rembourser, épargner ou dépenser. Elle est utile pour cadrer une décision, pas pour supprimer la discipline nécessaire ensuite. C’est précisément pour cela que je la vois comme un outil d’accompagnement plutôt que comme une solution magique.
Je serais aussi prudent si je cherchais une réponse immédiate à une difficulté financière importante. Dans ce cas, une application peut aider à préparer les chiffres, mais un échange direct avec un conseiller compétent reste plus approprié. L’outil est particulièrement pertinent pour clarifier son quotidien et préparer une démarche ; il est moins adapté lorsqu’on attend de lui un diagnostic personnalisé ou une décision sur une situation urgente.
Face aux autres solutions, quand le choix devient intéressant
Comparée à un simple tableau sur papier ou dans un tableur, l’application a l’avantage d’être plus facilement consultable dans le contexte où la décision se présente. Je peux revoir mon budget avant un achat ou pendant une réflexion sur un crédit, sans reconstruire les calculs à chaque fois. Le tableur garde toutefois un avantage pour les personnes qui aiment tout personnaliser, créer leurs propres colonnes et contrôler chaque formule.
Face à une application bancaire classique, Creatis semble mieux correspondre à une démarche de compréhension budgétaire et de suivi des crédits qu’à la consultation quotidienne d’un compte. Une application bancaire est souvent préférable lorsque mon besoin principal est de vérifier le solde, effectuer un virement ou suivre des opérations directement liées à mon compte. Ici, je m’intéresse davantage à la structure de ma situation et à ses conséquences sur mes choix.
Face aux gestionnaires de dépenses généralistes, le compromis est différent. Ces derniers peuvent être plus agréables pour noter un café, une course ou une sortie, surtout si plusieurs personnes participent au budget. Creatis devient plus pertinente lorsque les crédits, les charges fixes et la capacité à prendre une décision financière occupent une place centrale. Je ne choisirais donc pas la même application pour un étudiant qui veut simplement répartir ses dépenses de colocation et pour un foyer qui cherche à mieux comprendre ses engagements.
Cette comparaison montre aussi pourquoi il faut éviter de juger l’application uniquement sur le nombre de fonctions visibles. Un outil peut sembler moins universel et être pourtant plus utile parce qu’il reste concentré sur un problème précis. Dans mon cas, si je veux surtout éviter qu’une mensualité soit oubliée dans mes calculs, cette spécialisation a davantage de valeur qu’une longue liste de fonctions secondaires.
Le coût réel du changement d’habitude
Comme l’application est gratuite, le coût financier direct n’est pas le principal obstacle. Le vrai coût est celui de la transition : prendre le temps de comprendre son organisation, vérifier les informations saisies et modifier une routine déjà installée. Si je possède déjà un tableur bien tenu, passer à une nouvelle application ne sera intéressant que si elle me fait gagner en clarté ou en régularité.
Pour limiter cette friction, je recommande une adoption progressive. Je peux commencer par un seul objectif, par exemple le suivi de mes charges liées aux crédits, puis observer si l’application m’aide vraiment à décider. Si le résultat est convaincant, j’élargis ensuite mon usage au reste du budget. Cette approche évite de consacrer une soirée entière à une configuration que je n’utiliserai plus quelques jours plus tard.
Il faut également prévoir un moment de vérification lorsque les revenus ou les charges changent. Un budget ancien peut donner une fausse impression de précision. Après un déménagement, un changement de travail, une nouvelle mensualité ou une dépense récurrente modifiée, je préfère reprendre les éléments importants plutôt que de faire confiance à une image devenue obsolète. C’est une étape simple, mais elle fait la différence entre un outil consulté et un outil réellement fiable pour mes décisions.
La question de la continuité est tout aussi importante. Avant de remplacer une méthode qui fonctionne, je me demande si je pourrai conserver l’habitude de consulter l’application et de mettre à jour les informations utiles. Si je sais que je préfère écrire mes dépenses sur papier chaque dimanche, le changement n’a de sens que si Creatis rend cette revue plus claire ou plus facile. Le meilleur outil reste celui que je peux intégrer durablement à ma vie.
Mon verdict pour choisir sans se tromper
Je recommande Creatis - Le Pouvoir d'Agir aux personnes qui veulent mieux relier leur budget à leurs crédits, préparer une décision financière avec davantage de recul ou structurer une discussion sur leurs charges. Son positionnement est suffisamment clair pour être utile à ce public, et sa gratuité permet de l’essayer sans engagement financier direct. La note moyenne de 4,0 et son adoption par plus de cinquante mille utilisateurs montrent qu’elle a trouvé sa place auprès d’un public réel, même si cela ne garantit pas qu’elle conviendra à chaque profil.
Je la conseillerais moins à quelqu’un qui cherche uniquement un suivi de petites dépenses, une gestion de comptes partagée ou un outil de comptabilité entièrement personnalisable. Dans ces situations, une application bancaire, un gestionnaire de dépenses généraliste ou un tableur peuvent être de meilleurs choix. Ce n’est pas un défaut en soi : c’est la conséquence logique d’un produit davantage tourné vers la gestion budgétaire et les crédits.
Si vous hésitez, commencez par une question très concrète : voulez-vous simplement enregistrer ce que vous dépensez, ou voulez-vous comprendre l’effet de vos engagements sur vos décisions futures ? Dans le second cas, l’application mérite un essai attentif. Utilisez-la avec une situation réelle, vérifiez si elle vous aide à voir votre marge, puis observez si vous prenez effectivement de meilleures décisions. Mon conseil final est de la choisir pour sa capacité à clarifier un budget lié aux crédits, pas pour l’idée vague qu’une application suffira à régler les finances à votre place.
FAQ sur Creatis - Le Pouvoir d'Agir
01Qu’est-ce que Creatis – Le Pouvoir d’Agir ?
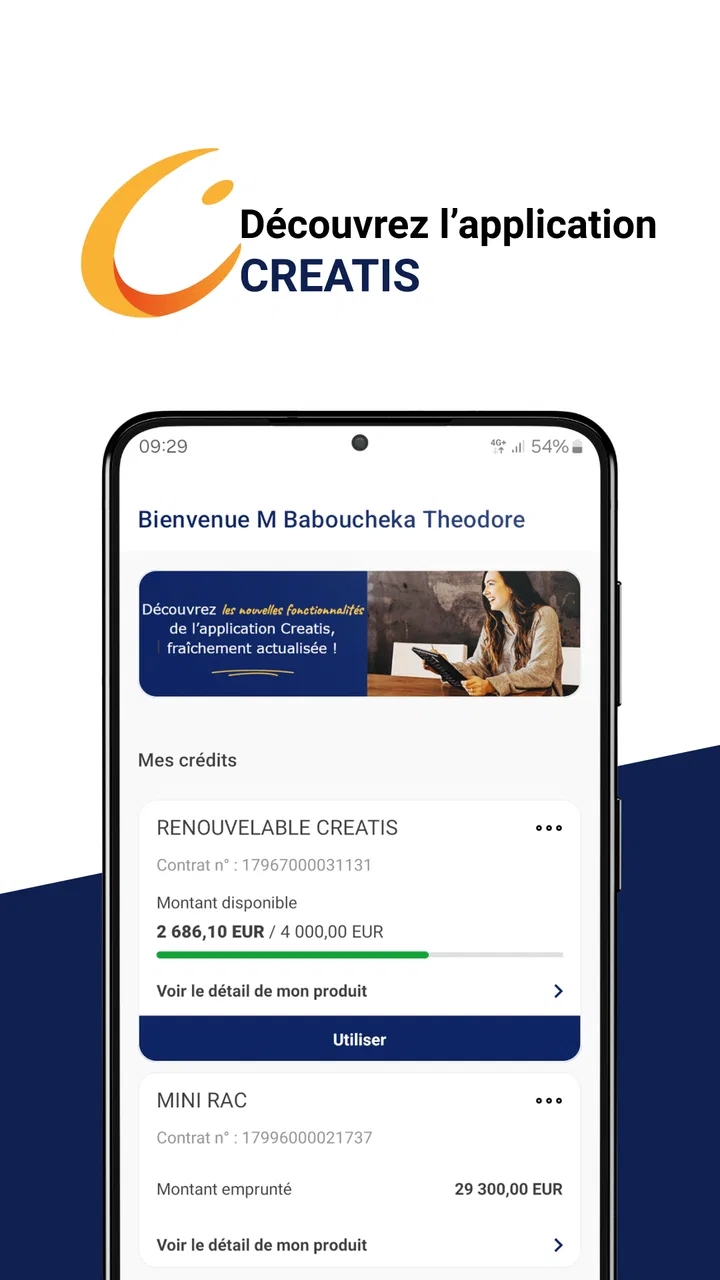
Creatis – Le Pouvoir d’Agir est une application mobile destinée aux clients de Creatis, leur permettant de suivre et de gérer plus facilement leurs crédits et leurs services financiers. Depuis l’application, l’utilisateur peut généralement consulter ses informations personnelles, visualiser l’état de ses dossiers et accéder à différents services pratiques sans devoir contacter systématiquement le service client.
02Comment se connecter à l’application Creatis ?
Pour utiliser Creatis – Le Pouvoir d’Agir, il faut disposer d’un compte ou d’un contrat auprès de Creatis et renseigner les identifiants demandés lors de la connexion. Selon la configuration du compte, une validation supplémentaire peut être nécessaire, par exemple avec un code reçu par SMS. En cas d’oubli, l’application propose normalement une procédure de récupération des accès.
03Quelles opérations peut-on effectuer avec Creatis – Le Pouvoir d’Agir ?
L’application permet principalement de consulter ses contrats, ses échéances et les informations liées à son financement. Elle peut également donner accès au suivi des remboursements, aux documents disponibles et à certaines démarches administratives. Les fonctionnalités exactes peuvent varier selon le profil du client, le type de contrat détenu et les services activés sur son espace personnel.
04L’application Creatis est-elle sécurisée ?
Creatis – Le Pouvoir d’Agir est conçue pour protéger l’accès aux données financières et personnelles de ses utilisateurs. La connexion repose sur des identifiants personnels et peut être renforcée par une authentification supplémentaire. Pour limiter les risques, il est recommandé d’installer l’application uniquement depuis une boutique officielle, de maintenir son téléphone à jour et de ne jamais communiquer ses codes de connexion.
05L’application Creatis est-elle gratuite et compatible avec mon téléphone ?
Le téléchargement de Creatis – Le Pouvoir d’Agir est généralement gratuit sur les boutiques officielles Android et iOS, mais l’utilisation de certaines fonctions nécessite évidemment d’être client de Creatis. La compatibilité dépend de la version d’Android ou d’iOS installée sur votre appareil. Avant l’installation, vérifiez la fiche officielle afin de connaître les exigences système et l’espace de stockage requis.
Avantages
- Interface claire pour suivre ses démarches et informations essentielles.
- Ressources pratiques pour mieux comprendre les enjeux citoyens.
- Navigation adaptée aux petits écrans et généralement fluide.
- Contenus utiles pour encourager la participation à la vie locale.
- Application gratuite
- sans achat obligatoire pour accéder aux fonctions principales.
Inconvénients
- Certaines informations peuvent dépendre de la région ou de la commune.
- Le contenu paraît limité si l’on recherche des démarches administratives complètes.
- Des mises à jour sont nécessaires pour conserver des informations fiables.
- Quelques rubriques peuvent demander un temps d’adaptation aux nouveaux utilisateurs.
- L’application peut sembler moins utile en dehors des périodes de campagne ou d’actualité.

Creatis - Le Pouvoir d'Agir
Galerie